
易同声音·张科兵|九月观察
2026-09-07 易同张科兵
经过一轮中美科技公司的季报,一个感觉越来越强烈:AI终于从过去两年反复讨论模型有多聪明、GPU还缺多少、数据中心还要建多少,开始进入下一个阶段——开启应用的篇章。
从硬件订单的源头来看,英伟达最新季度收入同比增长106%,其中数据中心收入增长117%;更重要的是,管理层在电话会上预计FY2028收入仍可增长约70%,而且明确说这是一个“supply-constrained outlook”。博通最新季度AI半导体收入167亿美元,同比增长221%,公司同时预计FY2027 AI收入约1150亿美元,接近翻倍,FY2028再翻倍至2300亿美元。也就是说,至少从已经看到的订单、客户规划和供应链准备来看,AI硬件的高景气已经不是看到今年年底,而是在穿越整个2027年。但笔者觉得,这一轮季报更值得注意的反而是软件和应用。
这一次,我们看到阿里AI云和算力服务收入同比增长45%,调整EBITA增长133%,收入和利润率同时快速扩张;腾讯营销服务收入增长22%,AI推荐模型和自动投放成为重要驱动,云收入增速也从一季度的high-teens加速到二季度的low-20s。刚刚披露季报的Snowflake产品收入增长37%,连续第三个季度加速,管理层称AI贡献了近期增长加速的大约一半。更值得注意的是广泛的2B应用端:Palantir收入同比增长93%,美国商业收入增长149%;ServiceNow的AI年化合同金额首次超过10亿美元,Agent部署数量九个月增长了9倍;Salesforce的Agentforce加Data 360 ARR接近39亿美元,同比增长超过210%,其中Agentforce ARR超过15亿美元,同比增长240%,环比增长97%。过去市场一直担心AI只有“卖铲子”的赚钱,而现在拿着铲子的人,在广告、数据、网络安全和企业SaaS应用上,也开始真的挖到金子。
但是所有美好的事情都有成本。
AI实在太好,所以没有哪个公司敢少投。今年美国五大Hyperscaler资本开支可能达到6970亿美元,到2028年几家美国科技巨头合计资本开支需求将超过1万亿美元。与此同时,这些投资已经不能完全依靠自身现金流,预计Hyperscaler债券发行规模将从2025年的1210亿美元上升到2026年的约3000亿美元。就在9月初,字节跳动又获得了296亿美元银团贷款,资金很大一部分将投向AI芯片和数据中心。AI建设需要的巨额融资,已经从一个预测变成了正在发生的现金流。
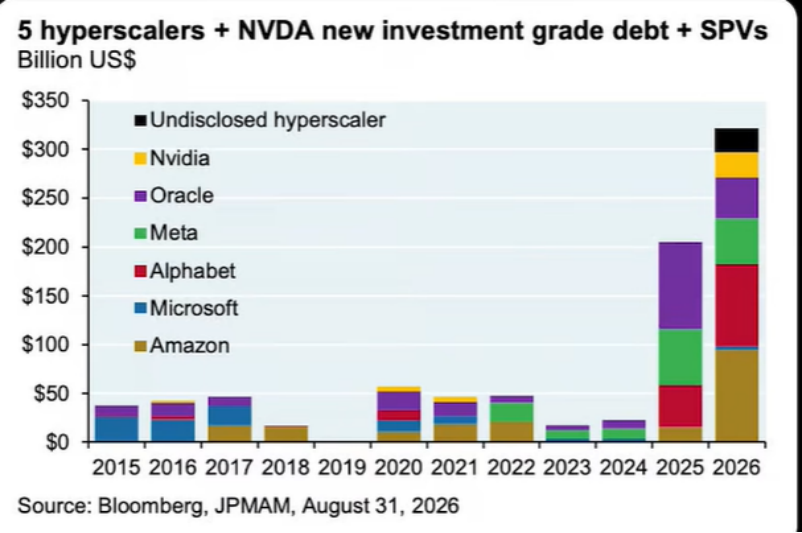
AI正在增加一类过去规模远没有这么大、而且期限很长的资金需求:数据中心要借钱,电网要借钱,发电厂要借钱,科技公司自己也要发债。钱不会凭空变出来,那么结果只能是大家一起争夺长期资本。当然,最近全球长债收益率上升不能简单都归因于AI,财政赤字、能源价格和通胀、央行政策正常化都在起作用;但是如此巨大而持续的新增资本需求,显然会成为抬高长期资金价格的一个结构性力量。9月4日美国10年国债收益率为4.78%,30年为5.24%;日本10年国债收益率更在9月初触及3%,为30年来首次。ECB也已经开始公开讨论,美国科技巨头持续进入欧洲债券市场,未来是否会“crowd out”其他发行人。AI的资本开支,正在从影响科技股,逐渐影响全球资本的价格。
横看成岭侧成峰,远近高低各不同。所以AI的繁荣,未必会让所有资产都繁荣。恰恰相反,它可能一边创造一个资本回报率极高的新产业,一边通过抬高全社会的资金价格,挤压那些低增长、高杠杆、低资本回报率的旧产业。对于本来就不景气的公司来说,这意味着一边盈利承压,一边估值折现率提高,面临双杀。AI很可能既是一次产业革命,也是一场残酷的财富和资本的重新分配。所以对于市场,笔者反而会比过去更加挑剔估值和现金流;但是对于AI这个产业本身,看到这一轮软件季报以后,我可能比半年前更加乐观。
我还清楚地记得,1985年,小学二年级的时候,父亲买了学校里第一台Laser 310微机,只有16K内存,Z80A的主频不过3.5MHz,程序还要靠磁带机用声音读进去,可以在家连接到电视上打游戏。到了1995年,自己装电脑的时候,刚刚上市不久的Pentium P120,120MHz,32MB内存,父亲说我们配一台“永远不会被淘汰的电脑”。现在想起来当然很好笑,但是每一次真正大的计算平台革命,刚开始的时候,人们都会高估今天的产品能够存在多久,却又低估这个平台最后会走多远。今天虽然已经有256G的智能手机、AI眼镜,但是那个像当年的PC、后来的智能手机一样,一出现就重新定义人与计算机关系,并最终完成形态定型的AI原生消费硬件,我认为其实还没有真正出现。甚至Agent和Skill,也还只是少数人在真正深度使用。所以如果把时间拉长一点看,AI真正改变世界的部分,可能仍然在前面。三十年前,我们高估了一台电脑能用多久,却低估了PC这个平台最后会走多远。这一次,也许更应该少纠结一代芯片、一代模型还能领先几个月,多想想这个科技驱动的世界十年后最终会走到哪里。